다다음주

지금(9/20) 매크로는 지난주보다 방향은 좀 선명해졌는데, 주식에 마냥 편한 환경은 아니야. 핵심은 “경기는 아직 괜찮은데 인플레가 다시 문제 → 중앙은행이 금리를 올림 → 장기금리가 주식의 목을 누르는 상황”이라고 봐.
지금 내가 보는 큰 그림
1. 미국: 경기침체보다 인플레 + 고금리가 문제
Fed가 9/16에 25bp 인상해서 3.75~4.00%로 올렸어. 그런데 성명서를 보면 경기활동은 solid pace, 소비는 resilient, 투자도 robust, 고용도 크게 무너지지 않았다고 평가했어. 즉 경기가 나빠서 긴축을 못 하는 상황이 아니라, 경기가 버티니까 인플레를 잡기 위해 긴축할 수 있는 상황이야.
이게 지금 증시에는 양날의 검이야. 경기/기업실적에는 좋은데 금리에는 나쁨.
2. 지금 제일 거슬리는 건 10년물
미 10년물이 지난주 5%를 돌파했어. 2023년 이후 처음이고, 유가 상승에 따른 인플레 우려뿐 아니라 미국 재정적자·국채 공급 부담까지 장기금리를 밀어올리고 있어.
그래서 나는 당장은 나스닥 볼 때 지표 하나하나보다 10Y가 다시 5% 위로 치고 가느냐를 더 중요하게 볼 것 같아.
지난 목요일에는 유가가 내려오고 금리도 떨어지니까 바로 기술주가 반등했어.
즉 지금 시장 반응식이 꽤 명확해:
유가 ↓ → 인플레 우려 ↓ → 10Y ↓ → TQQQ/반도체 ↑
반대로
유가 ↑ → 인플레 ↑ → 10Y 5%+ ↑ → 성장주 압박
그런데 주식시장이 완전히 위험하냐? 그건 또 아님
금요일까지 보면 S&P는 주간 거의 보합이고 Nasdaq은 오히려 주간 상승했어. 특히 반도체가 강해서 Nasdaq을 받쳤어. 반면 Dow는 3월 이후 가장 큰 주간 하락을 기록했고 시장 breadth도 좋지 않았어.
이게 꽤 중요한데, 지금은 “전체 시장이 무너지는 risk-off”라기보다는 높은 금리를 견딜 수 있는 성장/AI/반도체 쪽으로 돈이 몰리는 장에 가까워 보여.
그래서 TQQQ를 무조건 피해야 하는 매크로라고 보진 않아. 다만 10년물 5% 부근에서는 레버리지 롱을 크게 들고 지표를 맞는 건 변동성이 커.
🇰🇷 한국은 오히려 펀더멘털이 꽤 괜찮음
한은도 최근 한국 경제를 강한 수출·투자 + 소비 회복으로 성장세가 견조하다고 평가하고 있어. 문제는 여기서도 인플레야. 그래서 한은 역시 8월에 기준금리를 2.75 → 3.00%로 올렸고 추가 인상 가능성을 열어놨어.
특히 반도체 수출이 한국 경기의 핵심 동력이라는 점은 삼성전자/KORU에는 분명 우호적인 쪽.
그래서 앞으로 2주를 나는 이렇게 볼 것 같아
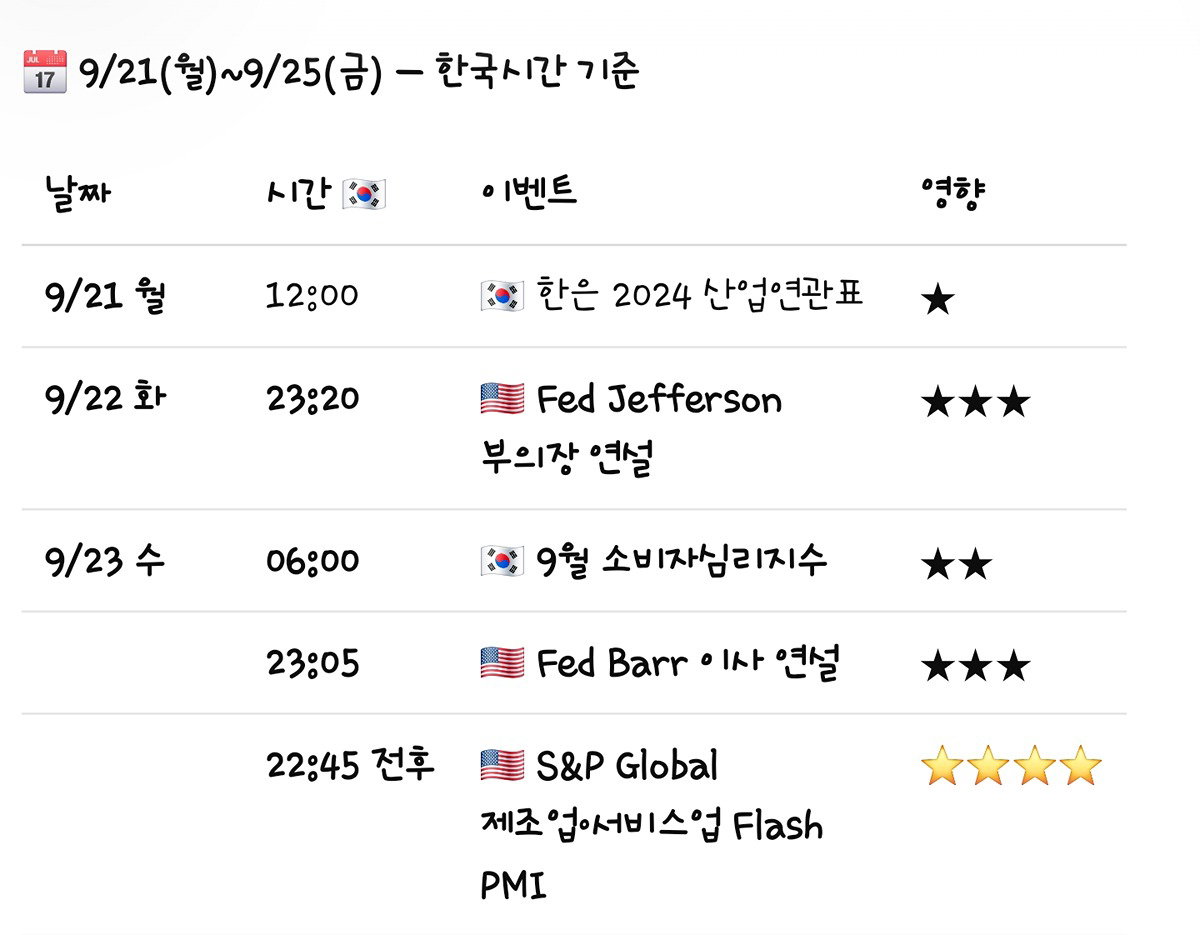
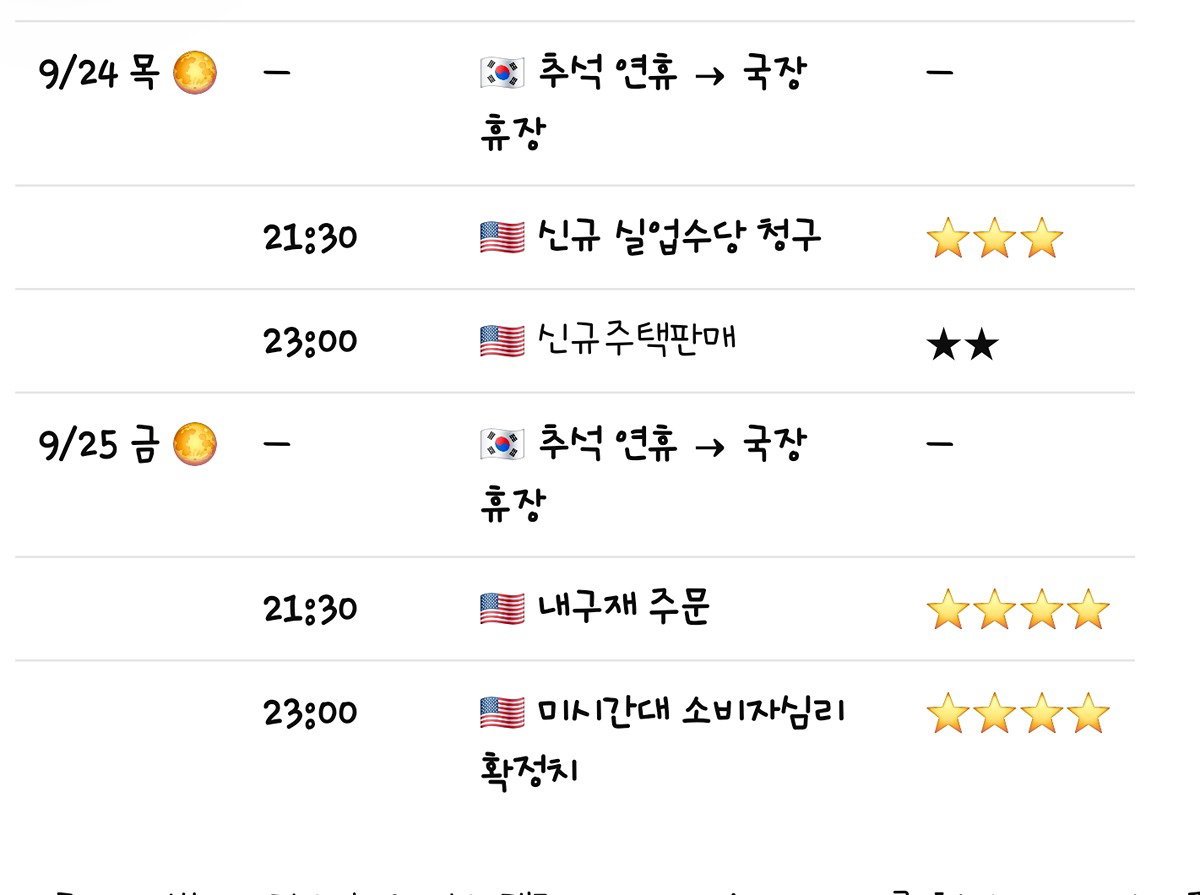
다음 주(9/21~25)는 지난주 FOMC·BOJ 같은 큰 정책 이벤트가 끝났으니 시장이 긴축을 소화하는 시간이야. 여기서는 10Y와 유가가 안정되는지가 제일 중요.
그리고 진짜 시험은 우리가 아까 본 9/29 JOLTS → 9/30 PCE → 10/1 ISM → 10/2 고용이야.
특히 PCE가 다시 뜨겁고 고용까지 강하면 시장은 Fed가 한 번 더 올릴 수 있다고 받아들일 여지가 커지고, 그 경우 10Y 재상승 → TQQQ/고밸류 성장주 부담이라는 연결이 자연스러워.
반대로 인플레는 둔화하면서 고용·경기는 적당히 버티는 조합이면 지금 시장이 가장 좋아할 시나리오고.
그래서 지금 내 매크로 체크 순위는 ① 미 10Y → ② 유가 → ③ PCE → ④ 고용 → ⑤ 달러야.
그리고 삼전/KORU 쪽은 미국과 조금 다르게 생각할 만해. 한국 펀더멘털 자체가 나쁘지 않고 반도체가 강해서, 미국 장기금리가 진정되고 달러까지 안정되면 KORU가 상당히 편해지는 조합이야. 반대로 10Y가 5%를 훌쩍 넘어가면서 달러까지 같이 강해지면 KORU에는 좋지 않고.
한 줄로 말하면: 지금은 경기침체를 겁낼 장이라기보다 인플레 재가속 → 금리 추가상승을 경계해야 하는 장. 그런데 아직 기업/반도체 펀더멘털이 받쳐주고 있어서, 금리만 진정되면 롱이 다시 힘을 받을 여지도 충분한 구조라고 보고 있어.
지난주처럼 이벤트 앞에서 방향을 미리 크게 잡기보다는, 이번에는 10Y 5%와 유가 움직임을 보면서 롱 쪽 눌림을 보는 접근이 현재 매크로와는 더 잘 맞아 보여.